Переходите на 1CPNL со скидкой до 30%
Уже пользуетесь другим сервисом финансового учёта? Оставьте заявку — расскажем об условиях акции и поможем подобрать подходящий вариант 1CPNL
Нажимая на кнопку отправить, вы соглашаетесь с обработкой ваших персональных данных


Реальные примеры внедрения 1CPNL и результаты компаний после запуска системы
Инструкции по установке, настройке
и работе с возможностями 1CPNL
и работе с возможностями 1CPNL
Новости продукта, обновления, события и опыт команды 1CPNL
Практические материалы об управленческом учёте, финансах и автоматизации в 1С
Запишитесь на бесплатную консультацию с экспертом
За 30 минут мы разберем вашу ситуацию, покажем, как можно организовать управленческий учет прямо в 1С, и ответим на все ваши вопросы
 Главная
Блог
У конкурента рентабельность вдвое выше. Может, вы считаете честнее?
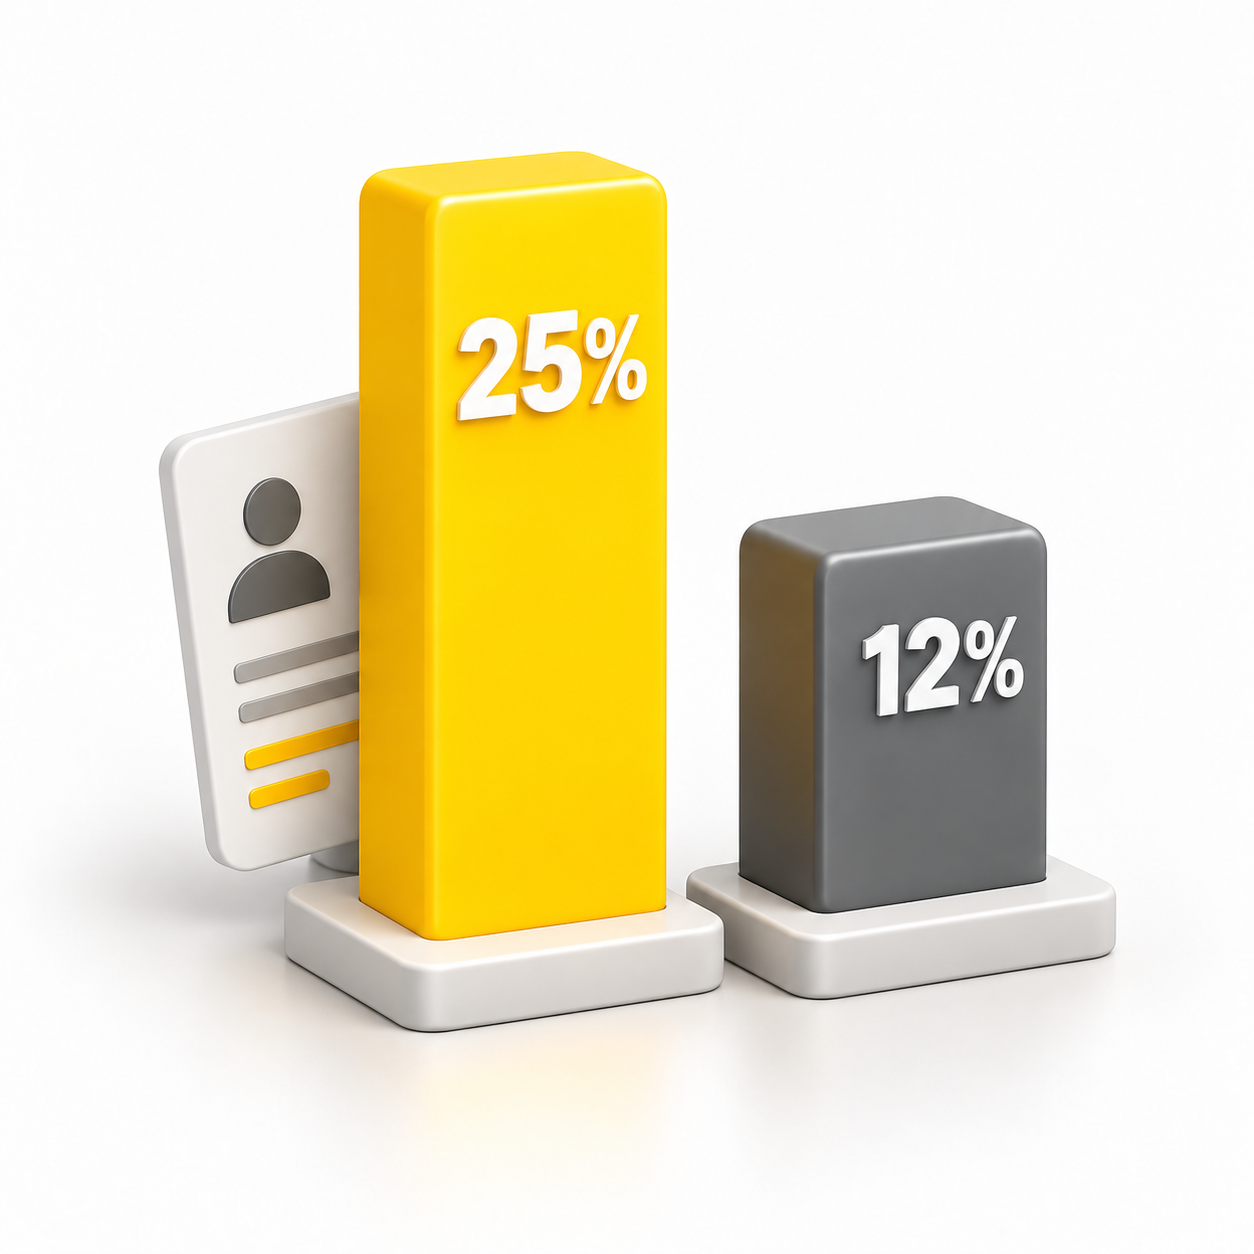
У конкурента 25% рентабельности, у вас всего 12%. Пора резать расходы, менять команду и учиться у успешных? Возможно. Но сначала проверим методику расчёта и саму бизнес-модель.

На примере двух агентств покажем, как одна строка расходов может заметно изменить сравнение и почему даже правильно рассчитанный показатель иногда приводит к неправильным решениям.
Содержание
Два агентства, одинаковая выручка. Кто эффективнее?
Представим два маркетинговых агентства. Оба работают с похожими клиентами, оказывают сопоставимые услуги и за год получают по 100 млн ₽ выручки.
Судя по управленческой отчётности, агентство, А справляется заметно лучше.
Период одинаковый, формула тоже. Оба агентства считают выручку и расходы без НДС. Разница в рентабельности составляет 13 процентных пунктов.
У собственника агентства Б появляется вполне логичный вопрос: где компания теряет деньги? Пора начинать пересматривать зарплаты, вычислять дорогих подрядчиков и повышать цены. Так и поступим, но сперва заглянем в организационную структуру конкурента.
Судя по управленческой отчётности, агентство, А справляется заметно лучше.
Показатель | Агентство А | Агентство Б |
Выручка | 100 млн ₽ | 100 млн ₽ |
Операционные расходы | 75 млн ₽ | 88 млн ₽ |
Операционная прибыль | 25 млн ₽ | 12 млн ₽ |
Операционная рентабельность | 25% | 12% |
Период одинаковый, формула тоже. Оба агентства считают выручку и расходы без НДС. Разница в рентабельности составляет 13 процентных пунктов.
У собственника агентства Б появляется вполне логичный вопрос: где компания теряет деньги? Пора начинать пересматривать зарплаты, вычислять дорогих подрядчиков и повышать цены. Так и поступим, но сперва заглянем в организационную структуру конкурента.
Сколько стоит директор, который работает бесплатно?
В агентстве А собственник самостоятельно ведёт ключевых клиентов, руководит проектами, участвует в продажах и контролирует команду. Отдельную зарплату за эту работу он себе не начисляет, а прибыль получает в виде дивидендов.
В агентстве Б те же задачи выполняет наёмный руководитель, и расходы на его содержание уже включены в отчёт. Предположим, чтобы заменить собственника агентства А профессиональным директором с сопоставимыми обязанностями, компании пришлось бы тратить 6 млн ₽ в год с учётом обязательных начислений.
Добавим эту сумму для сопоставления экономических результатов.
Теперь картина другая. Агентство А по-прежнему показывает более высокую рентабельность, но его преимущество сократилось с 13 до 7 процентных пунктов.
В отчёте агентства А ничего исправлять не требуется. По общему правилу дивиденды выплачиваются из чистой прибыли после налогообложения и не относятся к операционным расходам. Поэтому работа собственника, который выполняет функции директора без зарплаты, не уменьшает операционную прибыль компании.
Расчётные 6 млн ₽ мы добавили исключительно для сравнения. Эта сумма показывает, сколько компании пришлось бы потратить на наёмного руководителя. В фактической отчётности такого расхода нет.
В агентстве Б те же задачи выполняет наёмный руководитель, и расходы на его содержание уже включены в отчёт. Предположим, чтобы заменить собственника агентства А профессиональным директором с сопоставимыми обязанностями, компании пришлось бы тратить 6 млн ₽ в год с учётом обязательных начислений.
Добавим эту сумму для сопоставления экономических результатов.
Показатель | Агентство А | Агентство Б |
Операционная прибыль по отчётности | 25 млн ₽ | 12 млн ₽ |
Расчётная стоимость труда собственника | 6 млн ₽ | Уже учтена |
Прибыль после корректировки | 19 млн ₽ | 12 млн ₽ |
Скорректированная рентабельность | 19% | 12% |
Теперь картина другая. Агентство А по-прежнему показывает более высокую рентабельность, но его преимущество сократилось с 13 до 7 процентных пунктов.
В отчёте агентства А ничего исправлять не требуется. По общему правилу дивиденды выплачиваются из чистой прибыли после налогообложения и не относятся к операционным расходам. Поэтому работа собственника, который выполняет функции директора без зарплаты, не уменьшает операционную прибыль компании.
Расчётные 6 млн ₽ мы добавили исключительно для сравнения. Эта сумма показывает, сколько компании пришлось бы потратить на наёмного руководителя. В фактической отчётности такого расхода нет.
Средняя рентабельность по отрасли. Красивые цифры, неудобные вопросы
Отраслевые показатели особенно эффектно смотрятся в газетных заголовках, презентациях и выступлениях бизнес-коучей. «Средняя рентабельность успешных рекламных компаний составляет 20%». Отличная цифра для слайда, особенно если рядом написать, что всем остальным есть куда расти.
С методикой всё не так просто. В коротких публикациях редко объясняют, какие компании вошли в выборку, как рассчитывалась прибыль и какие расходы учитывались. Иногда подробности есть в исходном исследовании, но до читателя доходит только красивый процент.
Предположим, собственник нашего агентства увидел именно такой ориентир и решил поставить команде цель достичь 20% рентабельности.
Для начала неплохо бы выяснить, что авторы исследования считали. Валовую, операционную или чистую рентабельность? Учитывали ли оплату труда собственников, расходы на подрядчиков и содержание офиса? Сравнивали компании с собственной командой или агентства, которые передают большую часть работы исполнителям?
На результат влияют специализация, размер бизнеса, состав услуг и структура затрат. Даже при одинаковой формуле компании могут оказаться плохо сопоставимыми.
Если неизвестны методика, период и состав выборки, отраслевые 20% годятся для любопытства, но не для финансового плана.
Своя рентабельность упала. Уже пора тревожиться?
Допустим, за год рентабельность агентства снизилась с 18 до 15%. Руководитель открывает отчёт и видит ухудшение показателя. Дальше всё зависит от того, что происходило в компании.
Возможно, наняли руководителя проектов, чтобы собственник мог больше заниматься развитием бизнеса. Расходы выросли, а эффект от нового распределения обязанностей проявится позднее.
Или агентство заключило крупный контракт с более низкой маржинальностью. Процент рентабельности снизился, зато абсолютная прибыль увеличилась.
Поэтому, прежде чем требовать вернуть прежние 18%, стоит проверить динамику выручки, состав расходов, прибыль в рублях и причины изменений.
А если хочется сравнить показатели с конкурентами, пригодятся четыре вопроса:
- Какую прибыль сравниваем? Валовая, операционная и чистая рентабельность рассчитываются по разным показателям.
- Какие расходы входят в расчёт? Особенно важно проверить стоимость труда собственников, аренду, подрядчиков и общие расходы.
- Насколько похожи бизнес-модели? Своя команда, аутсорсинг, специализация и структура клиентов влияют на экономику.
- Совпадают ли период и методика? Сезонность, разовые операции и правила признания доходов способны заметно изменить результат.

Структура отчета о прибылях и убытках по направлениям деятельности в модуле P&L для 1С
Что проверить в собственной отчётности
Чтобы оценивать чужую рентабельность, для начала нужно разобраться со своей. Какие направления приносят больше прибыли, как распределяются расходы, насколько выгодны отдельные проекты и почему меняются показатели.
В модуле P&L для 1С можно настроить отчёт о прибылях и убытках с аналитикой по направлениям и подразделениям, чтобы видеть состав финансового результата и анализировать его изменения.
Посмотреть, как это работает в вашей 1С, можно на консультации с демонстрацией возможностей модуля P&L. Прежде чем догонять чужие 25%, выясните, что в них посчитали. А главное, что забыли учесть.
Запишитесь на консультацию
Наш менеджер свяжется с вами и подберет удобное время консультаци
Нажимая на кнопку отправить, вы соглашаетесь с обработкой ваших персональных данных
Попробовать бесплатно
Поздравляем! Программный продукт P&L для 1C:Предприятия 8 подходит для решения ваших задач!
Оставьте свои данные, что бы мы подготовили для вас демонстрационную базу и рассчитали стоимость внедрения
Оставьте свои данные, что бы мы подготовили для вас демонстрационную базу и рассчитали стоимость внедрения