Переходите на 1CPNL со скидкой до 30%
Уже пользуетесь другим сервисом финансового учёта? Оставьте заявку — расскажем об условиях акции и поможем подобрать подходящий вариант 1CPNL
Нажимая на кнопку отправить, вы соглашаетесь с обработкой ваших персональных данных


Реальные примеры внедрения 1CPNL и результаты компаний после запуска системы
Инструкции по установке, настройке
и работе с возможностями 1CPNL
и работе с возможностями 1CPNL
Новости продукта, обновления, события и опыт команды 1CPNL
Практические материалы об управленческом учёте, финансах и автоматизации в 1С
Запишитесь на бесплатную консультацию с экспертом
За 30 минут мы разберем вашу ситуацию, покажем, как можно организовать управленческий учет прямо в 1С, и ответим на все ваши вопросы
 Главная
Блог
Найм сотрудника обойдётся в 200 тысяч, а выручку придётся увеличить на 500
Новый сотрудник стоит бизнесу 200 тысяч, но при маржинальности 40% для покрытия этого расхода понадобится уже 500 тысяч дополнительной выручки. Разбираемся, как считать точку безубыточности и использовать её перед финансовыми решениями.

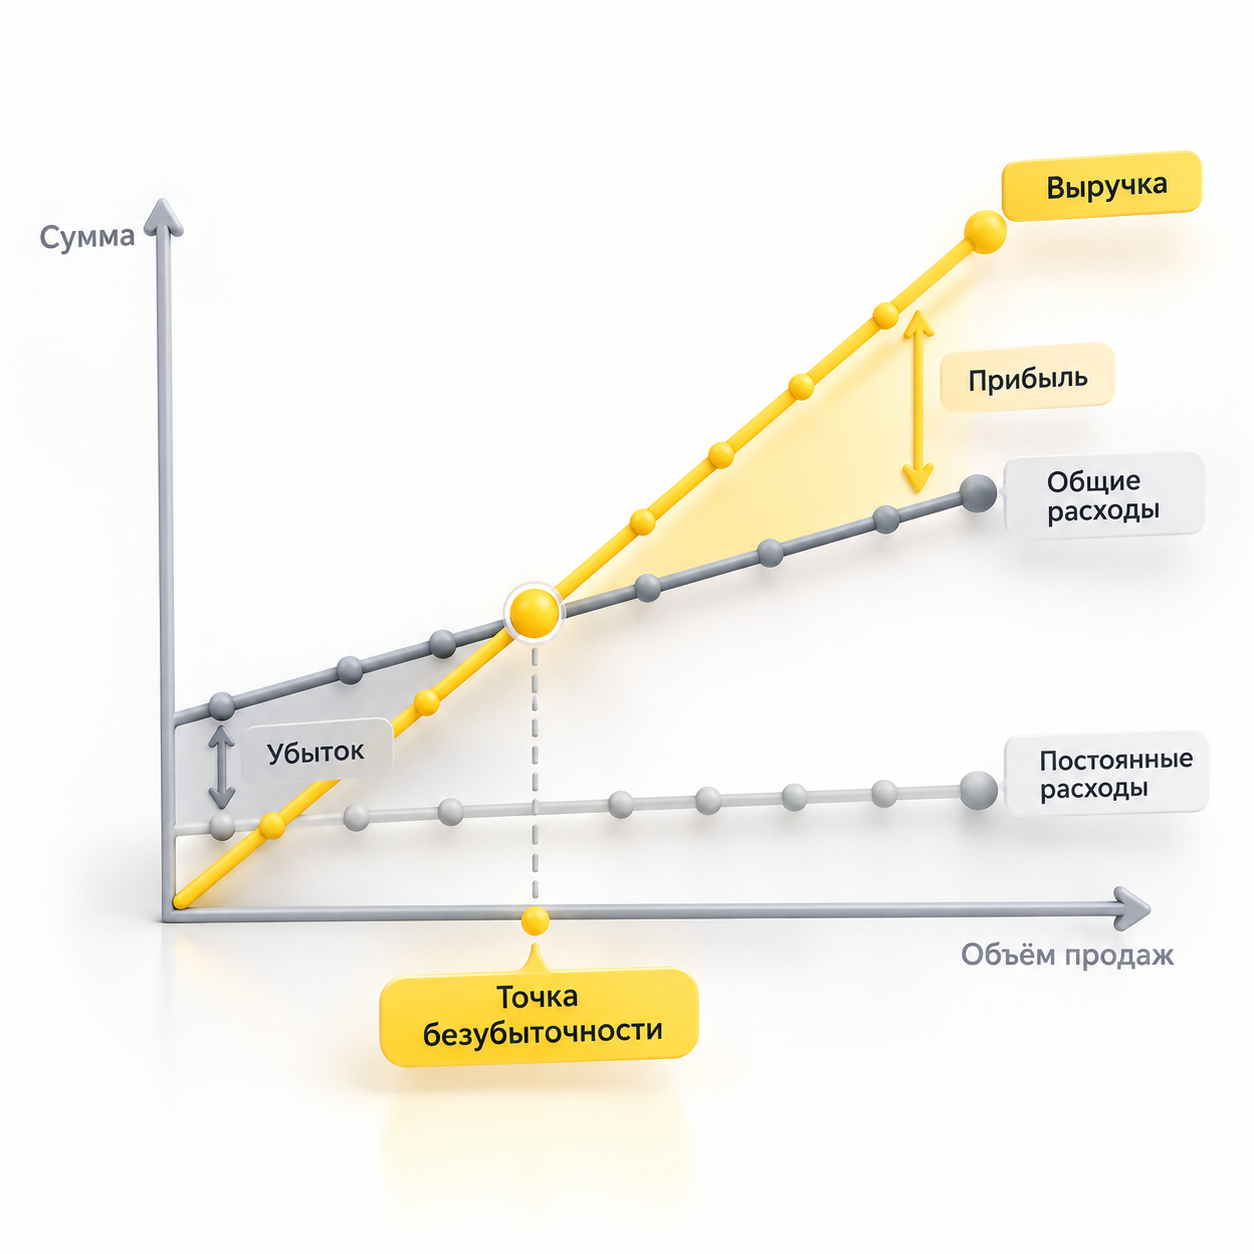
Точка безубыточности показывает минимальную выручку, при которой бизнес покрывает расходы и не уходит в минус. Она особенно полезна перед решениями, которые меняют постоянные расходы, маржинальность или структуру продаж.
Как посчитать точку безубыточности
Возьмём простой пример. Компания продаёт продукт за 10 000 ₽. На товар, упаковку, комиссию и доставку одной продажи уходит 6 000 ₽.
После этих расходов остаётся: 10 000 − 6 000 = 4 000 ₽ маржинального дохода. Из этих денег компания покрывает постоянные расходы: аренду, оклады, сервисы и другие затраты, которые останутся, даже если продаж станет меньше.
После этих расходов остаётся: 10 000 − 6 000 = 4 000 ₽ маржинального дохода. Из этих денег компания покрывает постоянные расходы: аренду, оклады, сервисы и другие затраты, которые останутся, даже если продаж станет меньше.
Как быстро отличить постоянные расходы от переменных? Представьте месяц без продаж. Если расход исчезнет вместе с ними — скорее всего, он переменный. Аренду или оклад директора всё равно придётся платить, значит это постоянные расходы.
Допустим, постоянные расходы компании составляют 800 000 ₽ в месяц.
800 000 / 4 000 = 200 продаж. Это означает, что для выхода в ноль, нужно продать 200 единиц. Так рассчитывают точку безубыточности в штуках.
В деньгах: 200×10 000 = 2 000 000 ₽ выручки. Так получаем точку безубыточности в рублях. Её также называют порогом рентабельности.
Маржинальность в нашем примере составляет: 4 000 / 10 000 = 40%
800 000 / 4 000 = 200 продаж. Это означает, что для выхода в ноль, нужно продать 200 единиц. Так рассчитывают точку безубыточности в штуках.
В деньгах: 200×10 000 = 2 000 000 ₽ выручки. Так получаем точку безубыточности в рублях. Её также называют порогом рентабельности.
Маржинальность в нашем примере составляет: 4 000 / 10 000 = 40%

Новый расход на 200 000 ₽ может потребовать ещё 500 000 ₽ выручки
Предположим, наша компания нанимает специалиста, который обходится бизнесу в 200 000 ₽ в месяц. Эти деньги лягут в постоянные расходы. При нашей маржинальности 40% просто увеличить выручку на те же 200 000 ₽ недостаточно.
Чтобы покрыть новый расход, потребуется ещё 500 000 ₽ выручки: 200 000 / 0,4 = 500 000 ₽, таким образом, точка безубыточности вырастет с 2 до 2,5 млн ₽.
Поэтому перед наймом полезно смотреть не только на стоимость сотрудника, но и на дополнительный объём продаж, который теперь потребуется бизнесу. И здесь возникает следующий вопрос: новая точка безубыточности вообще достижима?
Если после изменений компании нужно продавать на 2,5 млн ₽, а команда, производство или рынок позволяют делать максимум 2,2 млн ₽, проблема уже не в плане продаж. Придётся менять цену, расходы или маржинальность либо увеличивать возможный объём продаж.
Считаете ТБУ, прибыль и план-факт в Excel?
Покажите текущую финансовую модель. Разберём, как перенести её логику на данные вашей 1С без второй параллельной системы.
Чтобы покрыть новый расход, потребуется ещё 500 000 ₽ выручки: 200 000 / 0,4 = 500 000 ₽, таким образом, точка безубыточности вырастет с 2 до 2,5 млн ₽.
Поэтому перед наймом полезно смотреть не только на стоимость сотрудника, но и на дополнительный объём продаж, который теперь потребуется бизнесу. И здесь возникает следующий вопрос: новая точка безубыточности вообще достижима?
Если после изменений компании нужно продавать на 2,5 млн ₽, а команда, производство или рынок позволяют делать максимум 2,2 млн ₽, проблема уже не в плане продаж. Придётся менять цену, расходы или маржинальность либо увеличивать возможный объём продаж.
Считаете ТБУ, прибыль и план-факт в Excel?
Покажите текущую финансовую модель. Разберём, как перенести её логику на данные вашей 1С без второй параллельной системы.
А если продуктов несколько?
С одним продуктом расчёт простой. В реальном бизнесе такое встречается редко. Представим два месяца с одинаковой выручкой — 3 млн ₽. В первом большую часть продаж дали продукты с высокой маржинальностью, а во втором низкомаржинальные.
Выручка одинаковая, но прибыль сократится. Поэтому одна общая точка безубыточности остаётся ориентиром, пока примерно сохраняется структура продаж. При изменении продуктового микса изменилась и средняя маржинальность, а вместе с ней и ТБУ.
То же самое с проектами и направлениями. Компания в целом может быть прибыльной, но одно направление скрывается в общей выручке и живёт за счёт остальных.
Как считать прибыль по проектам и направлениям в 1С →
Выручка одинаковая, но прибыль сократится. Поэтому одна общая точка безубыточности остаётся ориентиром, пока примерно сохраняется структура продаж. При изменении продуктового микса изменилась и средняя маржинальность, а вместе с ней и ТБУ.
То же самое с проектами и направлениями. Компания в целом может быть прибыльной, но одно направление скрывается в общей выручке и живёт за счёт остальных.
Как считать прибыль по проектам и направлениям в 1С →
Не только где ноль, но и насколько далеко до него
Вернёмся к нашему примеру. Точка безубыточности — 2 млн ₽. Фактическая выручка — 3 млн ₽. Запас — 1 млн ₽, или примерно 33% выручки.
Это запас финансовой прочности: насколько могут снизиться продажи при той же структуре расходов, прежде чем бизнес дойдёт до нулевой прибыли.
Есть и более наглядный способ смотреть на эту границу — в днях месяца. Если компания в среднем делает 100 000 ₽ выручки в день, а точка безубыточности равна 2 млн ₽, при примерно равномерных продажах она проходит точку безубыточности примерно к 20-му дню месяца.
Оставшаяся часть месяца работает уже на прибыль. Если раньше бизнес проходил ТБУ 15-го числа, а теперь только 27-го, это заметный сигнал даже без сложной аналитики. Чтобы регулярно пересчитывать эту границу, нужны актуальные выручка, маржинальность и расходы. Посмотрим, где их взять в управленческом отчёте.
Это запас финансовой прочности: насколько могут снизиться продажи при той же структуре расходов, прежде чем бизнес дойдёт до нулевой прибыли.
Есть и более наглядный способ смотреть на эту границу — в днях месяца. Если компания в среднем делает 100 000 ₽ выручки в день, а точка безубыточности равна 2 млн ₽, при примерно равномерных продажах она проходит точку безубыточности примерно к 20-му дню месяца.
Оставшаяся часть месяца работает уже на прибыль. Если раньше бизнес проходил ТБУ 15-го числа, а теперь только 27-го, это заметный сигнал даже без сложной аналитики. Чтобы регулярно пересчитывать эту границу, нужны актуальные выручка, маржинальность и расходы. Посмотрим, где их взять в управленческом отчёте.
Откуда брать цифры для расчёта
В примере выше мы уже знали выручку, переменные и постоянные расходы. В реальном бизнесе эти цифры удобнее брать из управленческого ОПиУ.

На одном отчёте видно исходные данные для расчёта точки безубыточности: выручку, переменные расходы, постоянную нагрузку, маржинальный доход и маржинальность. В зависимости от структуры ОПиУ в расчёт постоянных расходов могут также входить косвенные расходы.
На нашем примере нужные показатели уже разведены в структуре отчёта:
А дальше: постоянные расходы / маржинальность = точка безубыточности
Важно: не любую косвенную статью автоматически считать постоянной. Расходы нужно делить по тому, как они реально ведут себя в конкретном бизнесе. Если коммерческий расход растёт вместе с продажами, для расчёта ТБУ его нужно учитывать как переменный.
Важно, чтобы структура ОПиУ уже разделяла расходы по их экономике: на переменные и постоянные. Так исходные данные для ТБУ можно брать из той же модели, по которой компания анализирует прибыль. Как устроен отчет о прибылях и убытках
- Выручка — база для расчёта.
- Прямые переменные — расходы, которые меняются вместе с объёмом продаж.
- Прямые постоянные — часть постоянной нагрузки бизнеса.
- Маржинальный доход — то, что остаётся после переменных расходов.
- Рентабельность по маржинальному доходу — маржинальность, которую можно использовать в формуле ТБУ.
А дальше: постоянные расходы / маржинальность = точка безубыточности
Важно: не любую косвенную статью автоматически считать постоянной. Расходы нужно делить по тому, как они реально ведут себя в конкретном бизнесе. Если коммерческий расход растёт вместе с продажами, для расчёта ТБУ его нужно учитывать как переменный.
Важно, чтобы структура ОПиУ уже разделяла расходы по их экономике: на переменные и постоянные. Так исходные данные для ТБУ можно брать из той же модели, по которой компания анализирует прибыль. Как устроен отчет о прибылях и убытках
Что точка безубыточности не покажет
Почему планировали одну прибыль, а получили другую?
Могли измениться цена, себестоимость, ФОТ или структура продаж. Здесь уже нужен план-фактный анализ.
→ Как работает план-фактный анализ
Почему небольшое падение продаж так сильно ударило по прибыли?
Чем выше постоянные расходы и чем ближе компания к ТБУ, тем чувствительнее результат. Это логика операционного рычага.
→ Как работает операционный рычаг
Почему бизнес прибыльный, а денег на счёте нет?
Потому что прибыль и движение денег — разные вещи. Клиент может оплатить через два месяца, а зарплату нужно выдавать сейчас.
→ Почему прибыль есть, а денег нет: кассовый разрыв
Могли измениться цена, себестоимость, ФОТ или структура продаж. Здесь уже нужен план-фактный анализ.
→ Как работает план-фактный анализ
Почему небольшое падение продаж так сильно ударило по прибыли?
Чем выше постоянные расходы и чем ближе компания к ТБУ, тем чувствительнее результат. Это логика операционного рычага.
→ Как работает операционный рычаг
Почему бизнес прибыльный, а денег на счёте нет?
Потому что прибыль и движение денег — разные вещи. Клиент может оплатить через два месяца, а зарплату нужно выдавать сейчас.
→ Почему прибыль есть, а денег нет: кассовый разрыв
Точку безубыточности полезно пересчитывать, а не хранить
Один раз посчитать ТБУ легко. Но затем меняются закупочные цены, зарплаты, скидки, ассортимент и структура продаж — вместе с ними меняется и сама граница безубыточности.
Поэтому ТБУ полезна не как цифра из старого бизнес-плана, а как рабочий ориентир: сколько нужно продавать сейчас и что произойдёт с этой границей после следующего решения.
В модуле P&L для 1С точка безубыточности рассчитывается автоматически прямо в управленческом ОПиУ. В том же отчёте видны выручка, расходы, маржинальный доход и финансовый результат, поэтому ТБУ можно отслеживать по периодам вместе с остальными показателями бизнеса.
Поэтому ТБУ полезна не как цифра из старого бизнес-плана, а как рабочий ориентир: сколько нужно продавать сейчас и что произойдёт с этой границей после следующего решения.
В модуле P&L для 1С точка безубыточности рассчитывается автоматически прямо в управленческом ОПиУ. В том же отчёте видны выручка, расходы, маржинальный доход и финансовый результат, поэтому ТБУ можно отслеживать по периодам вместе с остальными показателями бизнеса.

Запишитесь на консультацию
Наш менеджер свяжется с вами и подберет удобное время консультаци
Нажимая на кнопку отправить, вы соглашаетесь с обработкой ваших персональных данных
Попробовать бесплатно
Поздравляем! Программный продукт P&L для 1C:Предприятия 8 подходит для решения ваших задач!
Оставьте свои данные, что бы мы подготовили для вас демонстрационную базу и рассчитали стоимость внедрения
Оставьте свои данные, что бы мы подготовили для вас демонстрационную базу и рассчитали стоимость внедрения