Переходите на 1CPNL со скидкой до 30%
Уже пользуетесь другим сервисом финансового учёта? Оставьте заявку — расскажем об условиях акции и поможем подобрать подходящий вариант 1CPNL
Нажимая на кнопку отправить, вы соглашаетесь с обработкой ваших персональных данных


Реальные примеры внедрения 1CPNL и результаты компаний после запуска системы
Инструкции по установке, настройке
и работе с возможностями 1CPNL
и работе с возможностями 1CPNL
Новости продукта, обновления, события и опыт команды 1CPNL
Практические материалы об управленческом учёте, финансах и автоматизации в 1С
Запишитесь на бесплатную консультацию с экспертом
За 30 минут мы разберем вашу ситуацию, покажем, как можно организовать управленческий учет прямо в 1С, и ответим на все ваши вопросы
 Главная
Блог
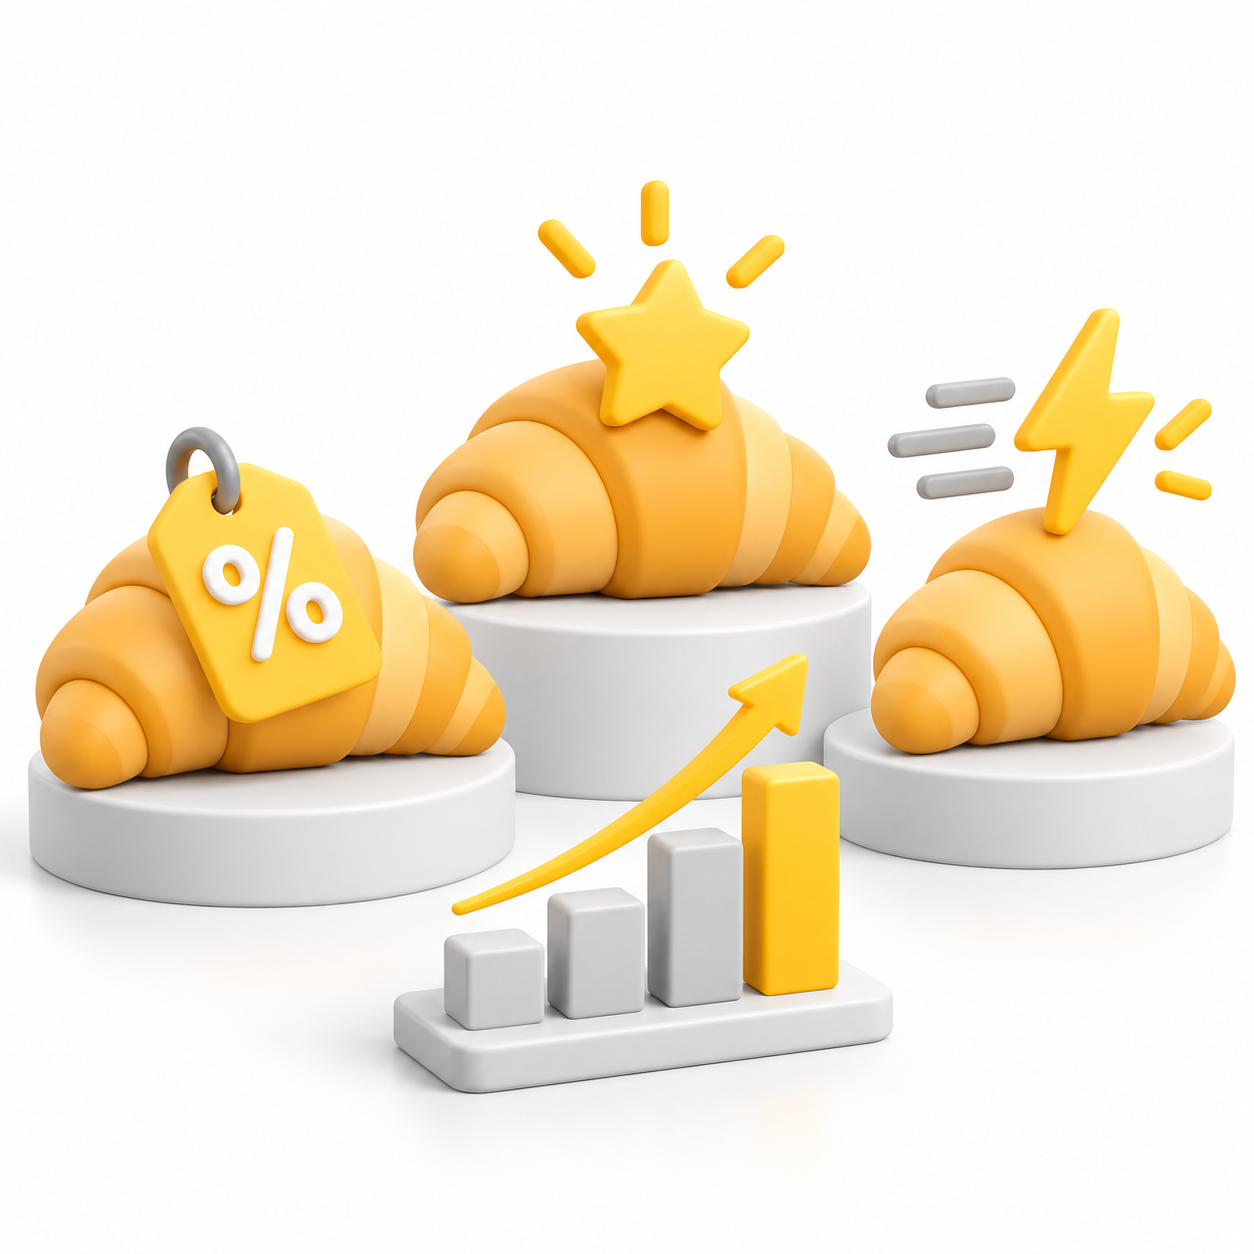
Заработать или загрузиться? Три способа увеличить продажи и один неприятный расчёт

Скидка оптовому клиенту, акция «каждый пятый бесплатно» и срочный заказ по полной цене. Каждый вариант обещает больше продаж, но какой действительно принесёт больше прибыли?
Проверим на примере небольшой пекарни, которая продаёт выпечку через собственные точки и по договорам. Здесь есть всё, что нужно для расчёта: разные цены, ограниченные мощности и расходы, о которых легко забыть.
Проверим на примере небольшой пекарни, которая продаёт выпечку через собственные точки и по договорам. Здесь есть всё, что нужно для расчёта: разные цены, ограниченные мощности и расходы, о которых легко забыть.
Содержание
Пекарня: свои точки и договорные поставки
Пекарня производит круассаны. В собственных точках они продаются по 150 ₽, а по договорам с кафе по 120 ₽ за штуку. Переменные затраты на производство и реализацию одного круассана составляют 60 ₽. Тогда за расчётный период получаем следующую картину:
Общий маржинальный доход составляет 84 000 ₽. После вычета постоянных расходов в размере 54 000 ₽ пекарня получает 30 000 ₽ операционной прибыли.
Производство рассчитано на 1 200 круассанов за период, а текущий объём составляет 1 000 штук. Свободные мощности позволяют увеличить выпуск ещё на 200 круассанов без дополнительных постоянных расходов. Рассмотрим три предложения, которые могут занять этот резерв.
Показатель | Свои точки | Договоры |
Продано | 800 шт. | 200 шт. |
Выручка | 120 000 ₽ | 24 000 ₽ |
Переменные затраты | 48 000 ₽ | 12 000 ₽ |
Маржинальный доход | 72 000 ₽ | 12 000 ₽ |
Общий маржинальный доход составляет 84 000 ₽. После вычета постоянных расходов в размере 54 000 ₽ пекарня получает 30 000 ₽ операционной прибыли.
Производство рассчитано на 1 200 круассанов за период, а текущий объём составляет 1 000 штук. Свободные мощности позволяют увеличить выпуск ещё на 200 круассанов без дополнительных постоянных расходов. Рассмотрим три предложения, которые могут занять этот резерв.
1. Дать скидку ради нового договора
Новое кафе готово взять 200 круассанов при условии снижения договорной цены со 120 до 110 ₽.
Посчитаем, сколько принесёт этот заказ: 200 x (110 − 60) = 10 000 ₽ дополнительной прибыли.
Операционная прибыль пекарни вырастет с 30 000 до 40 000 ₽. Каждый дополнительный круассан приносит 50 ₽ маржинального дохода.
Посчитаем, сколько принесёт этот заказ: 200 x (110 − 60) = 10 000 ₽ дополнительной прибыли.
Операционная прибыль пекарни вырастет с 30 000 до 40 000 ₽. Каждый дополнительный круассан приносит 50 ₽ маржинального дохода.
2. Запустить акцию «каждый пятый бесплатно»
Маркетолог предлагает увеличить продажи в собственных точках. Предположим, за период розница выдаст 1 000 круассанов вместо обычных 800. Из них 800 будут оплачены, а ещё 200 покупатели получат бесплатно.
Выручка останется прежней и составит 120 000 ₽, тогда как переменные затраты увеличатся на 12 000 ₽. В результате операционная прибыль пекарни снизится с 30 000 до 18 000 ₽.
Количество выданных круассанов выросло на четверть, производственные мощности оказались полностью загружены, однако финансовый результат ухудшился.
Возможно, акция привлечёт новых покупателей, которые продолжат покупать выпечку после её завершения. Этот эффект тоже имеет значение, однако его придётся оценивать отдельно. Пока же расчёт показывает вполне конкретное снижение прибыли.
Чтобы сохранить прежний маржинальный доход розницы, по условиям акции потребуется продать 960 круассанов и выдать ещё 240 бесплатно. В общей сложности собственным точкам понадобятся 1 200 штук. К ним добавляются ещё 200 круассанов по действующим договорам. Производственных мощностей для такого объёма уже недостаточно.
3. Взять срочный заказ по полной цене
Организатор мероприятия предлагает заказать 200 круассанов по розничной цене 150 ₽ за штуку. Условия выглядят привлекательными, поскольку пекарня получает полную стоимость продукции. Сравним его с предложением кафе из первого варианта.
Сначала срочный заказ выигрывает по выручке и маржинальному доходу. Выручка выше на 8 000 ₽, маржинальный доход составляет 18 000 ₽, а маржинальная рентабельность до учёта дополнительных расходов достигает 60%.
Но заказ необходимо выполнить к раннему утру. Для этого потребуется дополнительная смена и отдельная доставка за 10 000 ₽. Эти расходы возникают именно при выполнении срочного заказа, поэтому их необходимо учесть при принятии решения. После учёта условий выполнения преимущество переходит к договору со скидкой.
В наших условиях самым выгодным вариантом для пекарни оказался новый договор со скидкой. Если изменится цена, стоимость выполнения заказа или доступная мощность, расчёт придётся повторить. А вместе с ним может измениться и выбор.
Показатель | Договор со скидкой | Срочный заказ |
Количество | 200 шт. | 200 шт. |
Цена за штуку | 110 ₽ | 150 ₽ |
Выручка | 22 000 ₽ | 30 000 ₽ |
Переменные затраты на продукцию | 12 000 ₽ | 12 000 ₽ |
Маржинальный доход до дополнительных расходов | 10 000 ₽ | 18 000 ₽ |
Маржинальная рентабельность до дополнительных расходов | 45,5% | 60% |
Дополнительная смена и доставка | 0 ₽ | 10 000 ₽ |
Вклад в прибыль после дополнительных расходов | 10 000 ₽ | 8 000 ₽ |
Сначала срочный заказ выигрывает по выручке и маржинальному доходу. Выручка выше на 8 000 ₽, маржинальный доход составляет 18 000 ₽, а маржинальная рентабельность до учёта дополнительных расходов достигает 60%.
Но заказ необходимо выполнить к раннему утру. Для этого потребуется дополнительная смена и отдельная доставка за 10 000 ₽. Эти расходы возникают именно при выполнении срочного заказа, поэтому их необходимо учесть при принятии решения. После учёта условий выполнения преимущество переходит к договору со скидкой.
В наших условиях самым выгодным вариантом для пекарни оказался новый договор со скидкой. Если изменится цена, стоимость выполнения заказа или доступная мощность, расчёт придётся повторить. А вместе с ним может измениться и выбор.
Каждый следующий показатель уточняет экономику решения. Вывод, сделанный по одной цифре, может измениться, когда мы учтём остальные условия.
Где брать цифры для таких решений
Как видно, сами расчёты довольно простые. Основная сложность заключается в том, чтобы достоверно определить себестоимость продукции, разделить затраты собственных точек и договорных поставок, учесть дополнительные расходы и ограничения производственных мощностей.
В модуле P&L для 1С можно настроить отчёт о прибылях и убытках с аналитикой по направлениям и подразделениям. Такая отчётность помогает получить исходные данные для анализа.
В модуле P&L для 1С можно настроить отчёт о прибылях и убытках с аналитикой по направлениям и подразделениям. Такая отчётность помогает получить исходные данные для анализа.

Пример структуры управленческого отчёта о прибылях и убытках в модуле P&L для 1С
Поэтому перед запуском акции, согласованием скидки или принятием крупного заказа стоит проверить, сколько дополнительной прибыли получит компания, какие ресурсы потребуются для выполнения обязательств и что изменится в финансовом результате по сравнению с текущим положением.
Все расчёты пекарни являются учебным примером и не относятся к реальным клиентским данным.
Все расчёты пекарни являются учебным примером и не относятся к реальным клиентским данным.
От учебного примера к реальному производству
В нашем примере пекарня работает с двумя каналами продаж. В реальном пищевом производстве финансовая структура может включать десятки или сотни подразделений, несколько направлений реализации и общие расходы.
В одном из настоящих проектов 1CPNL.ru настраивали управленческий учёт и связывали данные о выручке и себестоимости из разных справочников 1С для предприятия с оборотом более 1 млрд ₽. Посмотреть кейс пищевого производства в 1С →
В одном из настоящих проектов 1CPNL.ru настраивали управленческий учёт и связывали данные о выручке и себестоимости из разных справочников 1С для предприятия с оборотом более 1 млрд ₽. Посмотреть кейс пищевого производства в 1С →
А чтобы посмотреть, как работают ОПиУ, ДДС и платёжный календарь, воспользуйтесь демоверсией. Попробовать демо на 7 дней →
Запишитесь на консультацию
Наш менеджер свяжется с вами и подберет удобное время консультаци
Нажимая на кнопку отправить, вы соглашаетесь с обработкой ваших персональных данных
Попробовать бесплатно
Поздравляем! Программный продукт P&L для 1C:Предприятия 8 подходит для решения ваших задач!
Оставьте свои данные, что бы мы подготовили для вас демонстрационную базу и рассчитали стоимость внедрения
Оставьте свои данные, что бы мы подготовили для вас демонстрационную базу и рассчитали стоимость внедрения